2024年河南生物原料与制剂市场价格走势分析
2024年开年以来,生物原料与制剂市场的价格波动明显加剧。许多下游用户向我们反馈:同一款酶制剂,季度采购价差可达12%以上;部分培养基原料甚至出现"一月一价"的情况。这背后究竟是短期供需错配,还是产业结构性调整的信号?作为长期深耕生物技术研发与产业化的一线企业,河南省鲲华生物技术有限公司:生物原料,生物制剂,生物技术研发,生物制品,技术转化,我们结合自身采购与生产数据,尝试给出有实操价值的判断。
一、原料端:发酵类与提取类走势分化
从我们一季度采购数据看,发酵类生物原料(如微生物多糖、工业酶)价格整体回落5%-8%,主要原因是河南、山东两地新增产能集中释放;而动植物提取类原料受气候与养殖周期影响,报价坚挺,部分品种同比上涨10%以上。这种分化直接传导至生物制品的成本结构,倒逼企业优化原料替代方案。
值得关注的是,冷链运输成本在制剂总成本中的占比已从去年的6.2%升至7.8%,中原地区冷链资源紧张是主因。
二、制剂端:集采与出口双重挤压下的定价逻辑
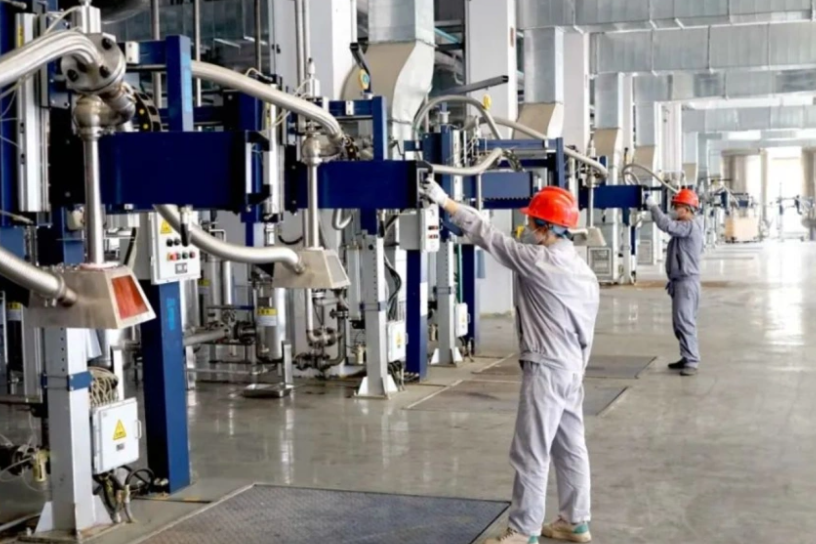
生物制剂市场的价格走势更为复杂。国内动保与诊断试剂集采持续推进,中标价平均下压9%-15%,但出口订单(尤其是东南亚、中东市场)对质量等级要求更高,溢价空间反而扩大。我们观察到,具备技术转化能力的企业更容易在两端市场之间找到平衡——通过工艺改进降低单位效价成本,同时以稳定性数据支撑高端报价。
- 纯化环节:层析介质国产化替代加速,采购成本较进口低30%-40%,但批次稳定性仍是选型关键;
- 冻干环节:能耗占制剂加工成本的22%左右,河南本地电价政策对中小批次生产更友好;
- 质检环节:2024年新版药典相关方法升级,部分企业质控成本增加3-5个百分点。
三、选型指南:怎样锁定性价比窗口
面对波动行情,我们建议下游用户从三个维度做选型决策:一是优先选择具备生物技术研发闭环能力的供应商,能根据你的工艺条件调整原料规格,而非被动接受目录产品;二是关注供应商的生物原料库存周转天数,周转过快往往意味着批次间差异被压缩,需索要连续三批验证数据;三是制剂采购尽量签订"基价+浮动"条款,把运费与辅料波动纳入调价公式。
以我们服务的一家诊断试剂客户为例,通过将原料供应商从三家压缩至两家、并引入季度联合评审机制,其综合采购成本下降约7%,批间CV值控制在4%以内。
四、应用前景:下半年价格中枢有望趋稳
综合产能投放节奏与下游需求恢复情况,我们判断三季度生物原料价格将进入窄幅震荡区间,制剂端受集采续约影响仍有局部降价压力,但差异化品种(如高纯度酶、定制化培养基)的价格韧性更强。对于有长期扩产计划的企业,当前正是锁定生物制品上游长协、同时推进工艺验证的窗口期。河南省鲲华生物技术有限公司持续在生物原料与制剂工艺匹配上投入研发,欢迎业界同仁就具体品种的价格趋势与技术选型做进一步交流。